

张家港行利润保持强势增长,资产质量达到2012年以来最优水平


7月12日消息 据张家港行发布的业绩快报数据显示,截止2022年6月末,张家港农村商业银行总资产1774.69亿,同比增加13.81%;实现营业收入23.54亿元,同比上升5.8%;实现归属于上市公司股东的净利润7.61亿元,同比上升27.68%。对比去年同期,营业收入、净利润增速双升,利润保持强势增长。
对于利润高增长的情况,华泰证券分析认为,由于利息收入主要受日均生息资产影响,Q2疫情影响对当期利息收入相对有限,同时负债端成本率下行对冲资产端收益率下行压力,息差环比较为稳定。
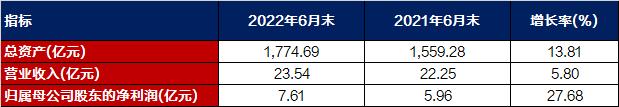
截止6月末,总资产、贷款、存款同比增速分别为+13.8%、+16.8%、+9.3%,较3月末资产、贷款增速均有所放缓。华泰证券分析认为,主要由于张家港行小微贷款占比较高,其信贷需求在二季度疫情期间受到明显影响。但随着疫情好转,小微信贷需求已逐步修复,下半年信贷增速有望修复。
股东回报方面,张家港农村商业银行2022年上半年基本每股收益0.35元,较上年同期上升6.06%,报告期内,业务规模实现稳健增长,经营质效稳步提升。
据了解,公司坚持“做小客户、做大客群”的理念,深耕本地市场与拓展异地发展空间并举,普惠金融引领战略持续推进。事实上,2021年张家港行微贷规模(单笔贷款规模200万元以下)突破200亿元后,2022年一季度末小企业部普惠小微贷款(单笔贷款规模200万元-1000万元)突破200亿元,占总贷款比例超过18%,户数突破1万户,小微转型稳步推进。截至6月末,张家港行信贷客户总数达13.43万户(不含互联网贷款户),较年初+12%,增速高于贷款较年初的增幅9.45%,为后续信贷增长打下良好基础。
资产质量提升超出预期。张家港行运用科技赋能,不断强化风险管控体系,风险抵御能力进一步夯实,资产质量达到2012年以来最优水平。截止2022年6月末,该行不良贷款率0.90%,较年初下降0.05个百分点;拨备覆盖率534.24%,较年初上升58.89个百分点。
华泰证券认为,张家港行在资产质量在疫情期间仍保持向好趋势,说明其小微业务风险定价能力强,风控体系完善。较高的拨备覆盖率为后续利润释放留有较为充足的空间。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


