

透视A股42家上市银行净息差:常熟银行断层式领先,城商行V型反弹


随着A股42家上市银行2026年半年报披露收官,持续多年的净息差下行周期,正迎来一个关键观察窗口。
通过梳理42份半年报发现,行业整体呈现"低位企稳、阵营分化"的特征。值得注意的是,国有大行阵营的净息差均值在2025年末、2026年3月末、6月末三个时点上均收于1.34%。城商行一季度下跌9个基点后,二季度又悉数回补,画出一条陡峭的V型曲线;南京银行、江苏银行更是在二季度分别回升38个基点和26个基点。
阵营 | 样本数 | 2025年末 | 2026年3月末 | 2026年6月末 |
国有大行 | 6 | 1.34% | 1.34% | 1.34% |
股份制银行 | 9 | 1.60% | 1.58% | 1.59% |
城商行 | 17 | 1.53% | 1.44% | 1.53% |
农商行 | 10 | 1.55% | 1.53% | 1.53% |
长尾依旧:首尾相差139个基点
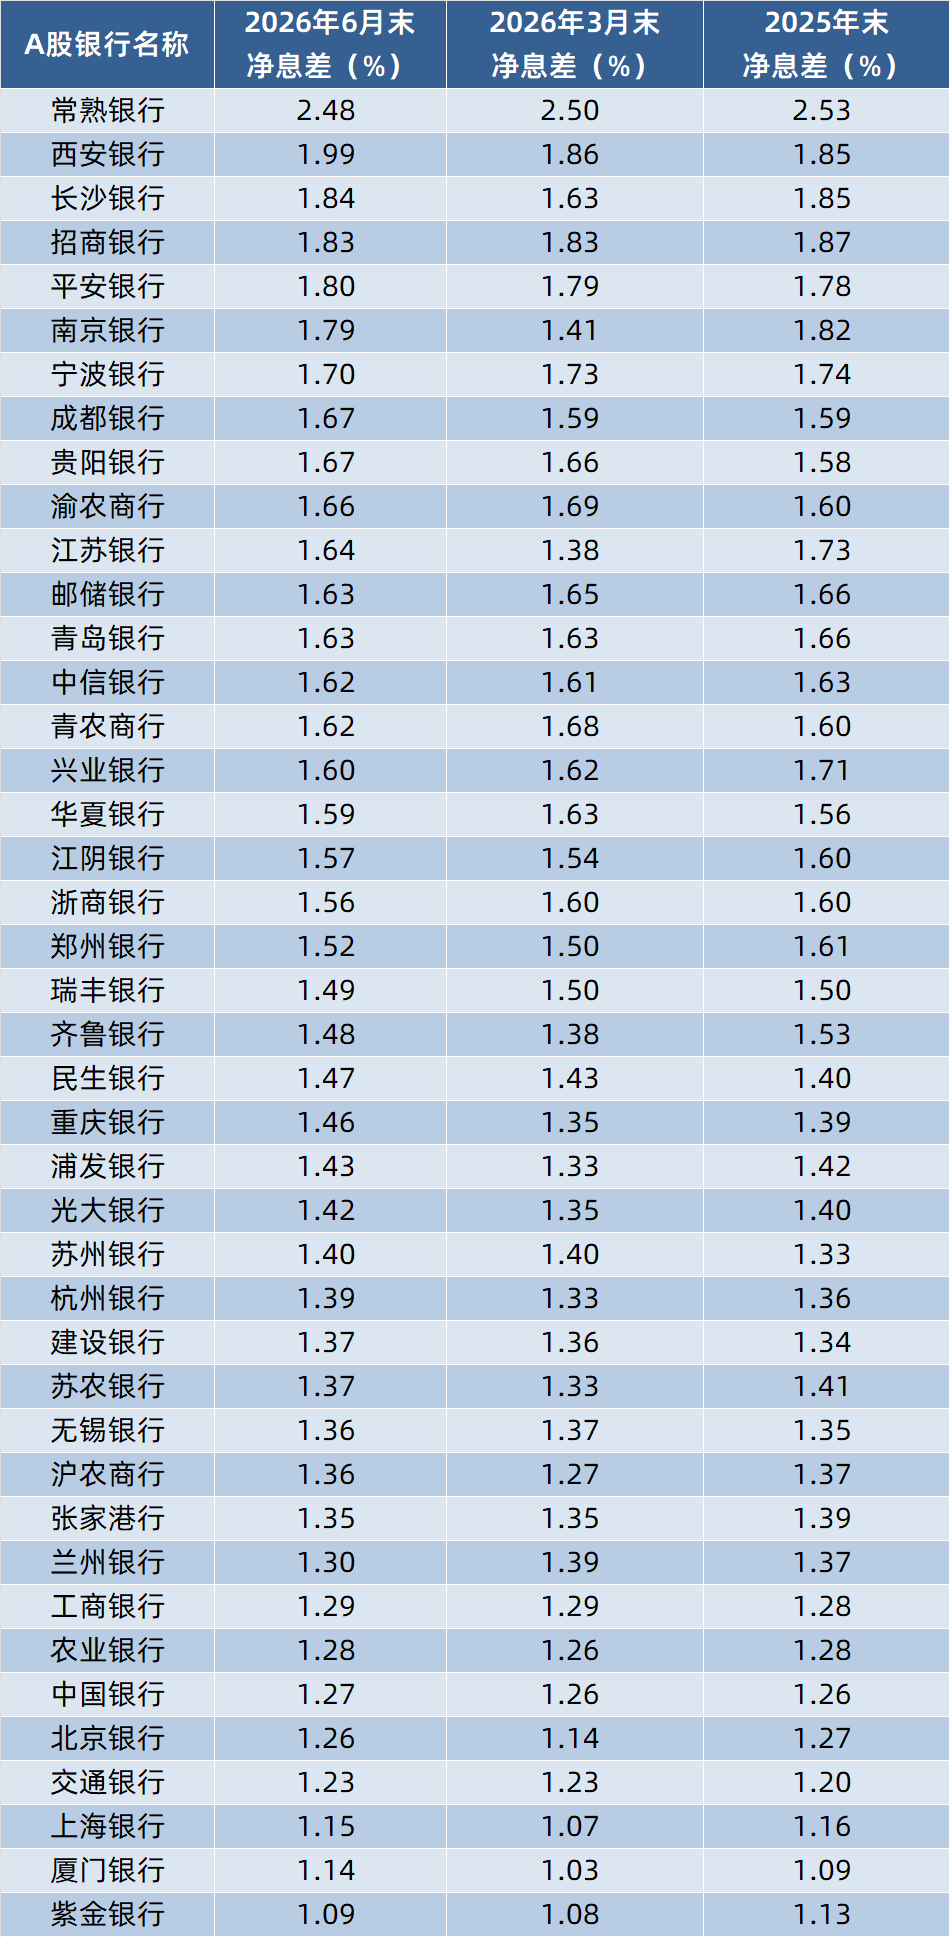
表:A股42家上市银行净息差对比
截至2026年6月末,42家银行净息差最低为紫金银行1.09%,最高为常熟银行2.48%,首尾相差139个基点。
净息差达到1.80%及以上的银行共5家,分别是常熟银行2.48%、西安银行1.99%、长沙银行1.84%、招商银行1.83%、平安银行1.80%,主要由区域性中小银行与零售特色突出的股份行构成。
其中常熟银行虽仍居榜首,但较2025年末已累计下行5个基点。
另一端,1.20%以下的有3家:紫金银行1.09%、厦门银行1.14%、上海银行1.15%。厦门银行二季度环比上行11个基点至1.14%,是净息差尾部阵营里唯一显著回升的机构。
从国有大行的净息差来看,截至2026年6月末,工商银行、农业银行、中国银行、建设银行悉数落在1.27%—1.37%的极窄区间,交通银行1.23%为大行最低,邮储银行1.63%仍居大行首位,且比第二名建设银行高出26个基点。在贷款重定价与存款利率市场化的双重挤压下,大行展现出行业内最强的息差"刚性"。
股份行方面,招商银行净息差为1.83%、平安银行净息差为1.80%继续占据头部位置,浦发银行1.43%、光大银行1.42%、民生银行1.47%则仍处相对低位。
城商行方面,17家城商行均值从年初的1.53%骤降至一季度末的1.44%,下行9个基点;二季度又强力反弹9个基点至1.53%,恰好对冲了一季度的全部降幅。具体来看,截至6月末,西安银行较上年末上行14个基点至1.99%,厦门银行上行5个基点至1.14%;同期江苏银行下行9个基点至1.64%,郑州银行下行9个基点至1.52%。
农商行方面,常熟银行以2.48%继续领跑全行业,紫金银行1.09%则居于末位。
单季“回血”榜:南京银行38个基点居首
从单季环比看,二季度净息差上行幅度居前的银行依次为:南京银行上行38个基点至1.79%,江苏银行上行26个基点至1.64%,长沙银行上行21个基点至1.84%,西安银行上行13个基点至1.99%,北京银行上行12个基点至1.26%。
下行方面,兰州银行降9个基点至1.30%,居首;青农商行降6个基点至1.62%;浙商银行、华夏银行各降4个基点,分别至1.56%、1.59%;兴业银行降2个基点至1.60%。
一个值得注意的细节是,南京银行、江苏银行、长沙银行三家城商行步调高度一致,均呈现"一季度骤降、二季度强力回补"的V型走势。
银行 | 2025年末 | 2026年3月末 | 2026年6月末 | 二季度回升 |
南京银行 | 1.82% | 1.41% | 1.79% | +38bp |
江苏银行 | 1.73% | 1.38% | 1.64% | +26bp |
长沙银行 | 1.85% | 1.63% | 1.84% | +21bp |
表:三家城商行净息差V型走势
以2025年末为基准看半年累计变化,上行幅度居前的五家为:西安银行上行14个基点至1.99%,贵阳银行上行9个基点至1.67%,成都银行上行8个基点至1.67%,民生银行上行7个基点至1.47%,重庆银行上行7个基点至1.46%。
下行幅度居前的五家为:兴业银行下行11个基点至1.60%,郑州银行下行9个基点至1.52%,江苏银行下行9个基点至1.64%,兰州银行下行7个基点至1.30%,齐鲁银行下行5个基点至1.48%。
拐点还是喘息?三个变量待解
不过,就此断言息差已趋势性反转,业内判断仍偏谨慎。
光大证券认为,2025年银行业息差呈"L"形走势,全年息差收报1.42%;展望2026年,贷款利率"自律底"约束强化,新发生贷款定价边际持续企稳,进一步下行空间有限。
工商银行副行长姚明德也判断,2026年息差大概率呈现"L型"走势,降幅将较2025年进一步收敛。
招商银行副行长彭家文则提示了技术面因素:该行还有部分浮息贷款的重定价集中在今年一、二季度完成,贷款收益率仍面临下行压力;同时该行活期存款占比约50%,而活期存款利率基本"降无可降"。
综合各方观点,行业净息差是否已在2026年一季度触底,至少有三个变量需要持续跟踪:
一是资产端定价。 5年期以上LPR的调整节奏、新发放贷款利率走势,以及存量按揭重定价的完成度,将直接决定三、四季度的息差表现。
二是负债端博弈。 存款挂牌利率是否再度调整、主动负债与结构性存款占比变化,以及中小银行高成本负债的压降节奏,决定了负债成本改善还剩多少空间。
三是非息收入的对冲能力。 财富管理、资产托管、投资银行及信用卡分期等中间业务收入,能否在息差承压阶段形成有效补充,正成为拉开银行盈利差距的关键。
42家上市银行息差的整体走向,仍待2026年三季报数据进一步验证。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


