




库存压力、政策变量与天气叙事,油脂短期难言反转
 分享到:


近期,国内外油脂市场呈现分化格局。美豆油方面,CBOT 12月豆油合约11月3日收报65.28美分/磅,上涨20点(约0.31%)。棕榈油则延续弱势,马来西亚10月库存预计续创历史新高,产地累库压力持续压制盘面。
图:CBOT美豆油主力连续合约价格走势
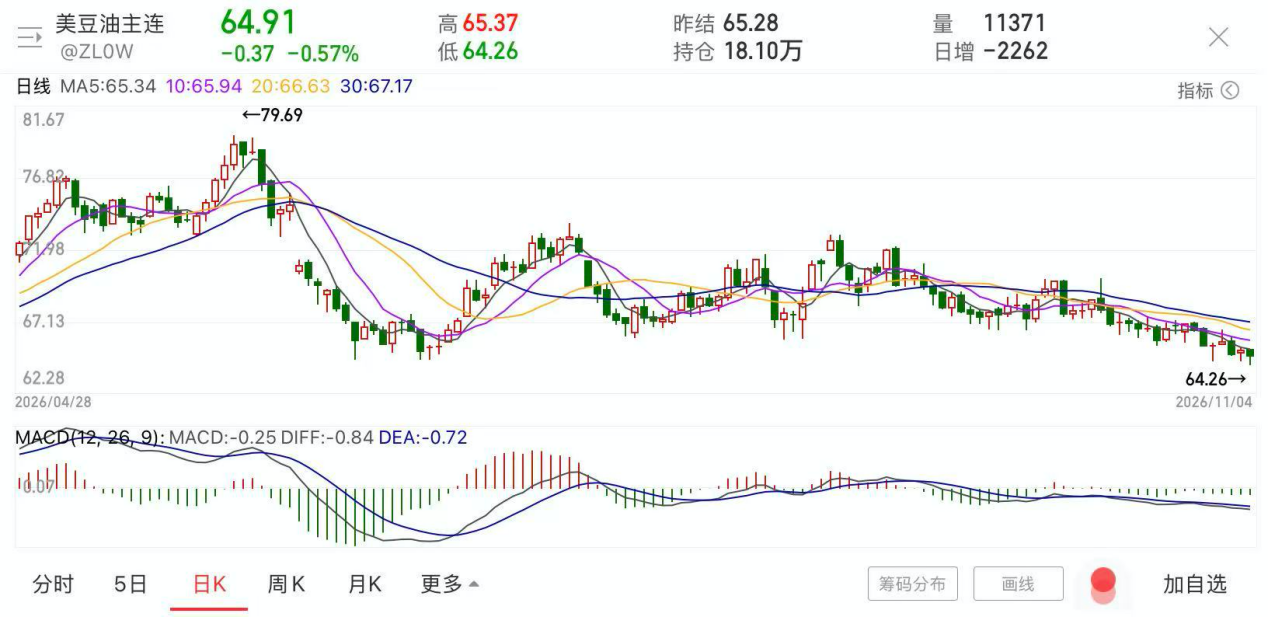
当前市场核心矛盾在于,近月现实端的库存压力与远月减产、生柴需求预期之间的拉锯,棕榈油"近弱远强"特征突出,豆油则缺乏明显远端叙事,整体跟随承压。
美豆油:低库存提供底部支撑,但不确定性犹存
美豆油当前的核心支撑来自库存端偏低。美国农业部NASS月度压榨报告显示,截至9月30日,豆油总库存14.57亿磅,环比下降14.03%;美国毛豆油库存为10.7亿磅,环比下降约16.44%。精炼豆油库存同步从4.17亿磅降至3.89亿磅。
然而,美豆油上行面临多重制约。供应端,美豆收割接近尾声,全球大豆供应充裕格局未变,成本端对豆油的传导偏空。
与此同时,生物柴油政策落地节奏不及预期,削弱了需求的提振力度。美国环保署设定的2026年生物质柴油掺混义务为88.6亿个D4 RIN,较2025年提高65%,但截至年中仅生成39亿个,完成率约43%。线性外推显示全年D4完成率可能仅78%,合规缺口风险实质存在。45Z清洁燃料税收抵免最终规则的具体内容与落地时间仍待观察。此外,国际油价回落削弱了豆油生柴需求的题材支撑。
短期来看,美豆油在低库存支撑下底部较为坚实,但全球大豆丰产与生柴政策悬而未决限制上方空间,预计维持震荡格局。
棕榈油:产地累库未见拐点,近月合约持续承压
棕榈油的弱势根源仍在产地库存。MPOB 9月数据显示,马棕库存飙升至351万吨,环比增加24.5%,创历史新高,高于市场预估的330万吨;9月产量为212万吨,创月度纪录。UOB Kay Hian指出,这是MPOB统计史上最大单月库存增幅。
进入10月后,尽管出口端明显回暖,但去库拐点仍未得到官方数据确认。UOB Kay Hian预计库存将在10至11月见顶,从12月起随产量季节性回落而缓解。出口端确有改善,多家船运调查机构数据显示,10月马棕出口环比增长45.4%至73.5%,但出口放量能否实质性消化庞大结转库存,尚需10月官方数据验证。
远月存在两个潜在支撑。其一,MPOC判断马来西亚棕榈油产量已在9月见顶,随后进入季节性下降周期。马来西亚种植与商品部长给出的2026年产量目标1950至1980万吨,隐含四季度月均产量仅158至168万吨,显著低于三季度水平。
其二,世界气象组织(WMO)确认厄尔尼诺正在迅速增强,热带太平洋海表温度预计在2026年11月至2027年1月期间升至高于平均值3.8°C,峰值约在12月,可能成为至少1950年以来最强事件之一。但天气影响对产量的传导存在滞后,难以在近月合约上兑现。
印尼出口税费下调亦值得关注。11月毛棕榈油出口税降至124美元/吨,出口费降至122.36美元/吨,合计246.36美元/吨,较10月的308.27美元/吨明显下降。税费降低可能刺激印尼出口,对马来西亚出口份额形成竞争压力。
后市判断:近月磨底,关注库存拐点与政策变量
综合来看,当前油脂市场核心特征可概括为"现实宽松压制近月,预期收紧托底远月"。棕榈油方面,11月仍处产地及国内库存从高位回落的初期阶段,去库偏慢意味着近月反弹空间受限,价格大概率从单边下跌转入震荡磨底。豆油则需等待美豆利空充分出清与库存实质性下降。
目前,需关注的边际变量集中在三方面:
其一,马来西亚10月末库存数据是否确认见顶回落,若出口持续放量叠加产量环比转负,产地去库拐点确立将为远月合约提供上行催化;
其二,印尼B50政策执行细则与推进节奏,以及该国出口税政策调整对马来西亚竞争力的扰动;
其三,南美大豆种植期天气与厄尔尼诺发展态势,若干旱风险在11月至12月兑现,可能通过豆油端传导至整个油脂板块。
短期而言,在高库存压力被充分消化之前,对油脂板块维持震荡偏空思路,棕榈油远月合约的逢低配置价值优于近月,豆油则以观望或区间操作为宜。
风险提示:本文内容仅供参考,不构成任何投资建议。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


